固定資産を買ったら全額経費になる? 減価償却の基本と少額資産の判断基準を解説
減価償却の基本と少額資産の判断基準
パソコンや機械、車両など、事業で使う高額なものを購入したとき、「買った年に全額経費にできるのでは」と思われる方は少なくありません。
しかし、多くの場合、購入代金は一度に費用にはならず、「減価償却」という方法で、複数年に分けて少しずつ費用にしていきます。
会計上は「費用」、法人税では「損金」、個人事業主の所得税では「必要経費」と呼ばれますが、本記事では分かりやすく「費用」という言葉で統一します。
一方で、金額が小さいものについては、一定の要件のもと、事業で使い始めた年に全額を費用にできる制度もあります。これらの制度は、令和8年度税制改正によって一部の基準が変更されています。
今回は、固定資産の基本的な考え方と、少額の資産をどう処理するかの判断基準、それぞれのメリット・デメリットを整理します。
1.なぜ、買った年に全額費用にならないのか
事業で使うものを購入しても、それがすぐに消費されるものでなければ、購入した年に全額を費用にするとは限りません。
建物や機械、車両、パソコンなど、長期間にわたって使用する資産は「固定資産」として扱われ、使用できる期間にわたって少しずつ費用に計上していきます。
この手続きを「減価償却」といい、毎年計上する費用を「減価償却費」といいます。
税務上、使用可能期間が1年以上で取得価額が10万円以上の減価償却資産は、原則として取得時に全額を費用にせず、減価償却によって使用期間にわたり費用化します。
たとえば、300万円の機械を購入し、その機械を6年間使って売上をあげるとします。
この場合、機械の購入代金は、初年度の売上のためだけに支払ったものではなく、6年間の売上を生み出すために支払ったものと考えられます。
もし購入した年に300万円を全額費用にしてしまうと、初年度だけ利益が大きく減少し、2年目以降は機械を使っているにもかかわらず、その取得に対応する費用が計上されません。
そこで、機械の代金を、その機械を使う期間(耐用年数)に応じて分割し、各年度の売上に対応する形で費用として計上します。
これにより、「その年度にどれだけの費用をかけて、どれだけの利益をあげたか」を年度ごとに把握しやすくなります。
減価償却は、単なる税金計算のためのルールではなく、会社の経営状態を適切に把握するための会計の基本的な考え方でもあります。
2.減価償却の2つの方法(定額法・定率法)
減価償却の計算方法には、主に「定額法」と「定率法」があります。
| 定額法 | 定率法 | |
|---|---|---|
| 考え方 | 原則として毎年一定額を費用に計上する | 帳簿価額に一定の割合をかけて費用に計上する |
| 当初の費用 | 比較的小さい | 比較的大きい |
| 後半の費用 | 基本的に一定 | 小さくなる |
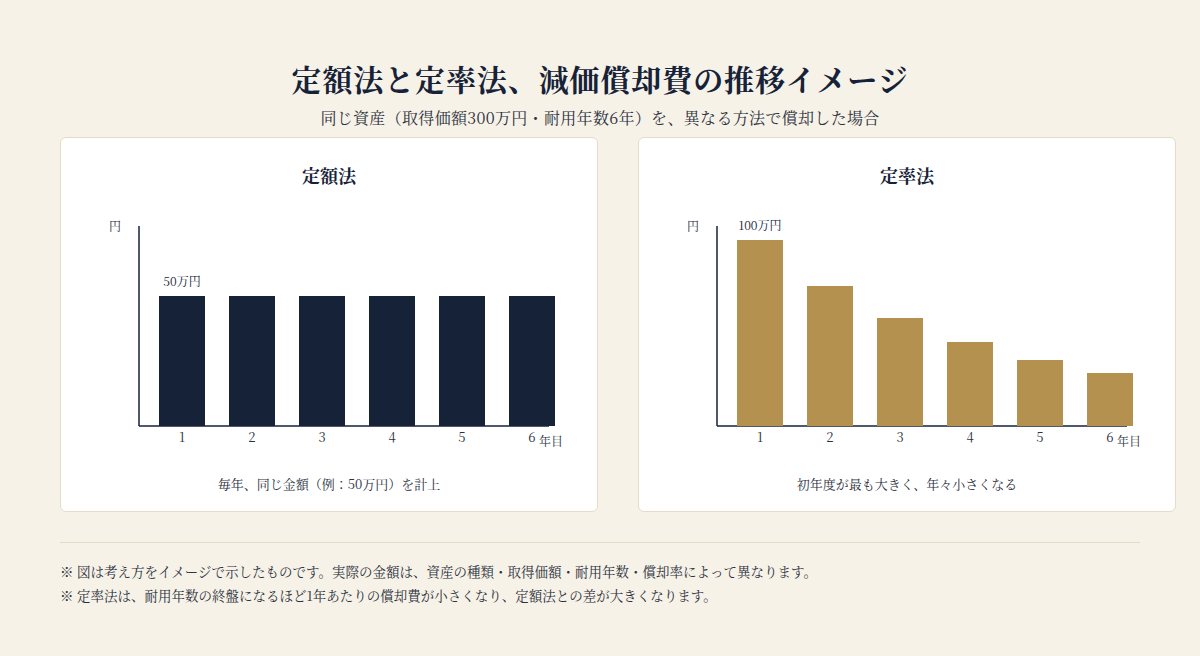
定率法は、取得当初に多くの金額を費用にできる一方、年数が経つにつれて計上額が小さくなっていきます。そのため、どちらの方法を採用するかによって、各年度の利益の見え方が変わります。
ただし、すべての固定資産について自由に選択できるわけではありません。
建物は定額法となり、2016年4月1日以後に取得した建物附属設備や構築物についても、定額法が適用されます。
機械や車両、器具備品などについては定額法または定率法を選択できる場合がありますが、法人・個人の別や資産の種類等によって適用される方法が異なります。
また、所定の届出をしていない場合、法人では一定の資産について定率法、個人事業主では原則として定額法が適用されます。
どの方法を採用するかによって毎年の利益の見え方が変わるため、資金計画や利益計画とあわせて検討することが大切です。
3.少額の資産は、金額に応じて選べる処理が変わる
減価償却が原則ですが、取得価額が少額のものについては、一定の要件のもとで事業の用に供した年に全額を費用にできる制度などがあります。
2026年4月1日以後に取得する資産について整理すると、主な処理は次のようになります。
| 取得価額 | 選べる主な処理 |
|---|---|
| 10万円以上20万円未満 | ①一括償却資産として3年間で費用化 ②少額減価償却資産の特例で全額を費用にする ③通常の減価償却 |
| 20万円以上40万円未満 | ①少額減価償却資産の特例で全額を費用にする ②通常の減価償却 |
| 40万円以上 | 通常の減価償却 |
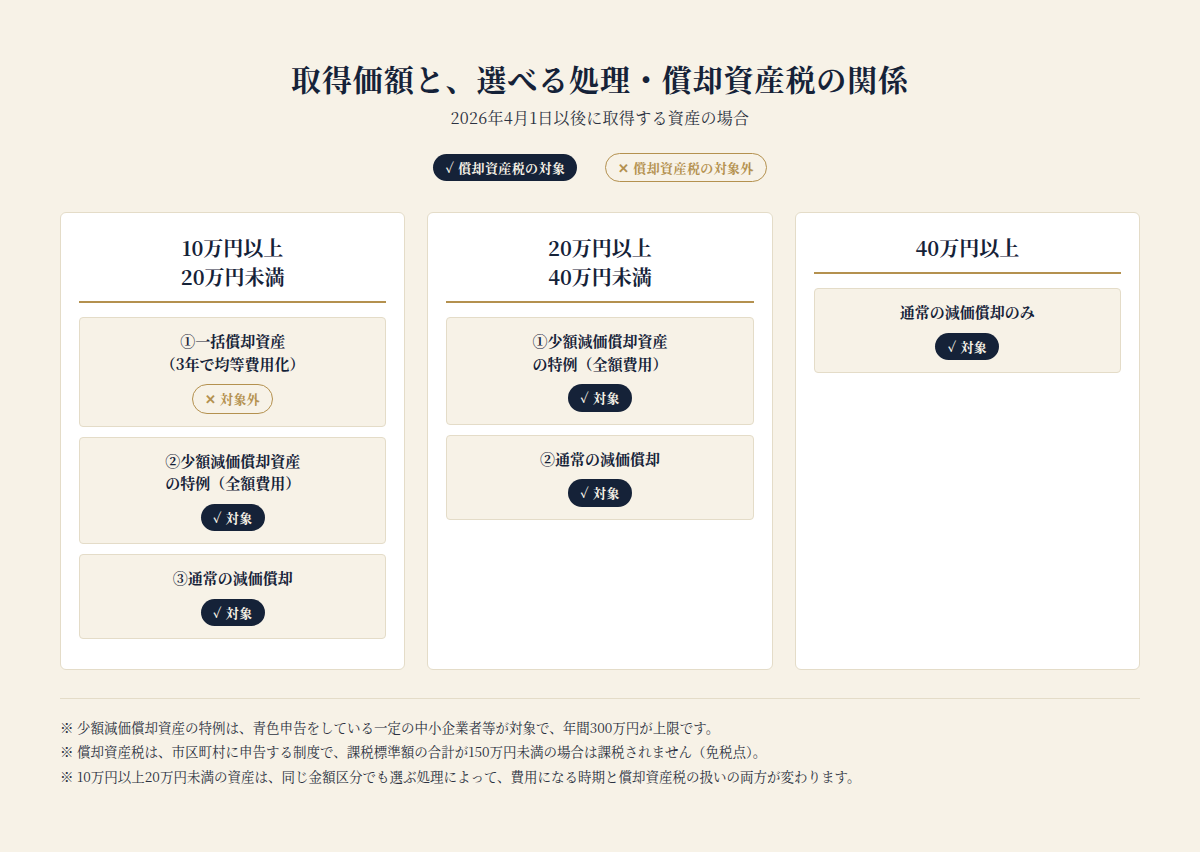
少額減価償却資産の特例は、青色申告をしている一定の中小企業者等が、取得価額10万円以上40万円未満の減価償却資産を取得し、事業の用に供した場合に、一定の要件のもと、その取得価額の全額を費用にできる制度です。
令和8年度税制改正により、それまで「10万円以上30万円未満」だった取得価額基準が、2026年4月1日以後に取得する資産について「10万円以上40万円未満」に引き上げられました。
また、法人については常時使用する従業員数が400人を超える法人が対象から除外されます。改正前は、常時使用する従業員数が500人を超える法人が対象外でした。
年間の取得価額の合計300万円という上限は引き続き設けられています。
なお、この特例の適用期限は2029年3月31日まで延長されています。
ここで注意したいのは、10万円以上20万円未満の資産については、「一括償却資産」「少額減価償却資産の特例」「通常の減価償却」という複数の処理方法が考えられることです。
どの方法を選んでも同じというわけではなく、費用になる時期や、後述する償却資産税の取扱いが異なります。
4.少額減価償却資産の特例には、デメリットもある
少額減価償却資産の特例を使えば、事業の用に供した事業年度に取得価額の全額を費用にできます。
その年の税負担を抑える効果が期待できる一方、必ず特例を使った方が有利とは限りません。
① 決算書の利益や純資産が小さく見える
取得価額を全額その年の費用にするため、通常の減価償却を選んだ場合に比べて、その年の利益が小さくなります。
まとまった設備投資を行った年には、決算書上の利益や純資産が通常の減価償却を行った場合より小さくなることがあります。
金融機関からの借入を予定している時期や、決算書の見え方を重視したい場合には、あえて通常の減価償却を選択することも考えられます。
② 年間300万円の上限がある
少額減価償却資産の特例には、1事業年度当たり合計300万円までという上限があります。
事業年度が1年未満の場合には、300万円を月数按分した金額が上限となります。
したがって、設備投資が多い事業年度では、「40万円未満だからすべて全額費用にできる」とは限りません。
③ 償却資産税の対象になる
少額減価償却資産の特例を使って全額を費用にしたからといって、固定資産としての取扱いがすべてなくなるわけではありません。
特例を適用した資産は、原則として償却資産税の申告対象になります。
特に10万円以上20万円未満の資産については、一括償却資産として処理するか、少額減価償却資産の特例を使うかによって、償却資産税の取扱いが変わります。
5.一括償却資産や通常の減価償却との違い(償却資産税の扱い)
償却資産税は固定資産税の一種で、土地・家屋以外の事業用資産について、市区町村に申告する制度です。
事業で使用する機械、工具、器具備品、パソコンなども、一定の場合には償却資産として申告対象になります。
少額の資産については、税務上どの方法で処理したかによって、償却資産税の取扱いが変わります。
| 取得価額 | 処理方法 | 償却資産税 |
|---|---|---|
| 10万円以上20万円未満 | 一括償却資産 | 対象外 |
| 少額減価償却資産の特例 | 対象 | |
| 通常の減価償却 | 対象 | |
| 20万円以上40万円未満 | 少額減価償却資産の特例 | 対象 |
| 通常の減価償却 | 対象 |
特に注意したいのが、10万円以上20万円未満の資産です。
実務では、少額の資産をまとめて少額減価償却資産の特例で処理しているケースがあります。
しかし、10万円以上20万円未満の資産について一括償却資産として処理すれば、3年間で費用化することになる一方、償却資産税の申告対象から外れます。
これに対して、少額減価償却資産の特例を適用すれば、事業の用に供した事業年度に全額を費用にできますが、償却資産税については申告対象になります。
つまり、「法人税・所得税を早く費用化すること」と、「償却資産税の対象から外すこと」は必ずしも一致しません。
なお、償却資産税には、課税標準額の合計が150万円未満であれば課税されない免税点があります。
そのため、保有する償却資産の状況によっては実際の税額が発生しない場合もありますが、どの処理方法を選ぶかによって課税標準額や将来の税負担に影響する可能性があります。
6.まとまった設備投資では、「中小企業投資促進税制」も検討を
ここまでは、主に40万円未満の資産の処理方法を説明してきました。
一方、機械などをまとまった金額で購入する場合には、別の税制上の優遇措置を利用できることがあります。その一つが「中小企業投資促進税制」です。
この制度は、青色申告をしている一定の中小企業者等が、対象となる設備を新品で取得し、指定事業の用に供した場合などに、一定の要件のもとで次のいずれかを選択して適用できる制度です。
- 特別償却:取得価額の30%を、通常の減価償却費に上乗せして費用にできる
- 税額控除:取得価額の7%を、一定の限度額の範囲内で法人税または所得税から直接差し引く
ただし、7%の税額控除を選択できるのは、個人事業主または資本金3,000万円以下の法人です。
資本金3,000万円超1億円以下の法人などについては、一定の要件を満たせば特別償却を適用できますが、税額控除は適用できません。
また、特別償却と税額控除を同じ資産について重複して適用することはできません。
対象となる主な設備
- 機械および装置:1台または1基の取得価額が160万円以上
- 測定工具・検査工具:1台または1基の取得価額が120万円以上、または1台40万円以上で、その事業年度の取得価額の合計が120万円以上
- ソフトウェア:一のソフトウェアの取得価額が70万円以上、またはその事業年度に取得したソフトウェアの取得価額の合計が70万円以上
- 貨物自動車:車両総重量3.5トン以上の普通自動車で、貨物の運送の用に供されるもの
令和8年度税制改正により、測定工具・検査工具について、複数取得する場合の1台当たりの取得価額基準が「30万円以上」から「40万円以上」に引き上げられました。
車両については、一定の貨物運送用トラックなどが対象となり、一般的な営業車や役員用の乗用車は対象になりません。
ソフトウェアについても、一定の要件を満たすものが対象となりますが、複写して販売するための原本、開発研究用のもの、一定のサーバー用OSなど、対象外となるものがあります。
また、パソコンなどの一般的な器具備品は、原則として中小企業投資促進税制の対象設備には含まれていません。
この制度の適用期限は、2027年3月31日までに取得し、事業の用に供した設備とされています(2026年9月時点)。
特別償却は、設備を事業の用に供した年の税負担を軽くする効果がありますが、基本的には将来計上する減価償却費を前倒しするものです。
そのため、長期的に見れば、特別償却をしたことだけによって減価償却費の総額が増えるわけではありません。
一方、税額控除は法人税・所得税そのものから一定額を差し引くため、税負担そのものを軽減する効果があります。
7.どう選べばよいか
固定資産の処理方法を選ぶときは、「できるだけ早く費用にすればよい」と考えるのではなく、次のような点をあわせて検討することが大切です。
- その年の利益を抑えたいのか、決算書の見え方を重視したいのか
- 金融機関からの借入など、決算書を外部に見せる予定があるか
- 今期、少額減価償却資産の特例をすでにどれくらい使っているか
- 10万円以上20万円未満の資産を、あえて少額減価償却資産の特例で処理する必要があるか
- 保有している償却資産の課税標準額が、免税点である150万円に近いか
- まとまった設備投資について、中小企業投資促進税制などを利用できないか
たとえば、15万円のパソコンを購入した場合、少額減価償却資産の特例を使えば、事業の用に供した事業年度に全額を費用にできます。
一方、一括償却資産として処理すれば費用化には3年かかりますが、償却資産税の対象外になります。
また、通常の減価償却を選択して、その年の費用を抑えることも考えられます。
どれが最も適しているかは、会社の利益状況や資産の保有状況、今後の資金調達などによって変わります。
単に「40万円未満だから全額経費」と判断するのではなく、決算書の見え方や償却資産税への影響まで含めて考えることが重要です。
まとめ
固定資産を購入した場合、原則として購入した年に全額を費用にするのではなく、耐用年数にわたって減価償却します。
一方、少額の資産については、取得価額によって複数の処理方法があります。
2026年4月1日以後に取得する資産については、青色申告をしている一定の中小企業者等を対象とする少額減価償却資産の特例が、10万円以上40万円未満の資産まで利用できるようになりました。
10万円以上20万円未満の資産については、一括償却資産として3年間で費用化する方法もあります。一括償却資産は償却資産税の対象外ですが、少額減価償却資産の特例を利用した資産は償却資産税の対象となるため、この違いにも注意が必要です。
また、160万円以上の機械など、まとまった設備投資を行う場合には、中小企業投資促進税制による30%の特別償却や7%の税額控除を利用できる場合があります。
固定資産の処理方法は、税負担だけでなく、決算書の見え方、償却資産税、金融機関への説明にも関わります。
「最も早く費用にできる方法」が、必ずしも会社にとって最も適した方法とは限りません。
購入する資産の金額や時期、会社の利益状況、決算書をどう見せたいかにあわせて、一緒に整理していきましょう。
本記事は、執筆時点の法令・制度に基づく一般的な情報の提供を目的としたものであり、個別の事案に対する税務上の助言ではありません。税制は改正されることがあり、具体的な取扱いはご状況により異なります。実際の判断・手続にあたっては、税務署等の公的機関や専門家にご確認ください。